1. Problème de Référence#
La validation des armatures réparties étant l’objet principal de ce document, le fluage et les RGI ne seront pas considéré ici (Nullité des paramètres de gonflement, valeurs importantes des temps de fluage caractéristiques).
Afin de constituer un cas de validation, cette étude porte sur la sollicitation d’un cube en béton armé par une densité d’armature de \({\rho}^{r}=1,0\text{\%}\) . Le cube est chargé dans sa direction armé (selon \(\vec{x}\) ), d’abords en traction puis en compression. De plus eten vue de définir un processus de validation complet, l’étude est aussi relancée pour un cas utilisant 5 densités d’armature, nombre maximal de densité d’armature pouvant être considéré. Ce dernier est armé selon la même quantité ( \({\rho}^{r}=1,0\text{\%}\) ) dans les trois directions orthogonales et détiens en plus deux densités précontrainte ( \({\sigma}_{0}^{r}=0,1\mathit{MPa}\) )en direction verticale et horizontale (selon \(\vec{z}\) et selon \(\vec{x}\) ).
1.1. Géométrie#
Le test s’appuie sur un élément fini cubique unitaire à 8 nœuds de 0.1 m de côté.
1.2. Propriété des matériaux#
Paramètre ELAS utilisés:
Module d’Young: \(E=40000\mathit{MPa}\)
Coefficient de Poisson : \(\nu =0,2\)
Paramètres RGI_BETON_ BA utilisés:
Tableau 1: Valeurs des paramètres mécaniques utilisés
RT=3,7MPa |
EPT= 1, 0e-4 |
RC=25.MPa |
EPC=1, 0e-3 |
DELT=1. |
BETA=0.15 |
REF=4. MPa |
EKDC=1,0 e-3 |
GFT=100e-6 |
GFR=100 e-6 |
YOR= 200 000 MPa |
SYR= 400 MPa |
HPL= 1 000 MPa |
1.3. Conditions aux limites#
Les déplacements perpendiculaires suivant trois faces du cube sont bloqués afin de représenter les conditions de symétrie et de modéliser un cas de sollicitation simple. Sur la face libre latérale orientée selon \(\vec{x}\) , un déplacement DX est imposé. Ces conditions limites sont présentées sur la .
Figure 1: Mailllage et conditions limites
Concernant la charge imposée, celle-ci est constituée paru n cycle de charge en traction suivi d’ un en compression. L’évolution de celle-ci est présentée ci-dessous ( ).
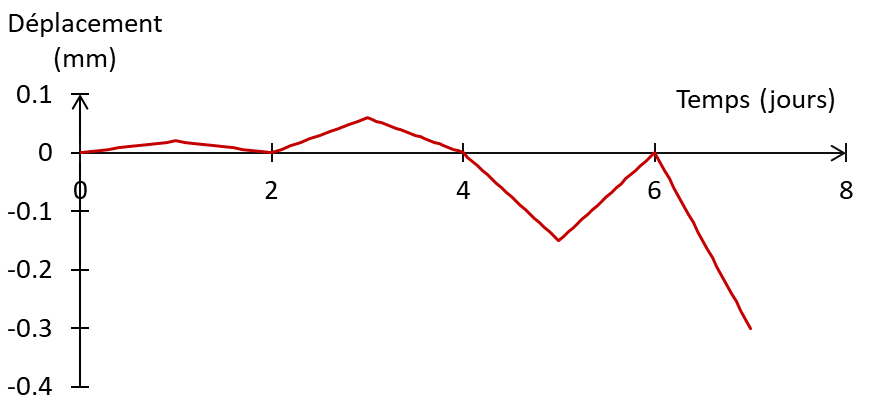
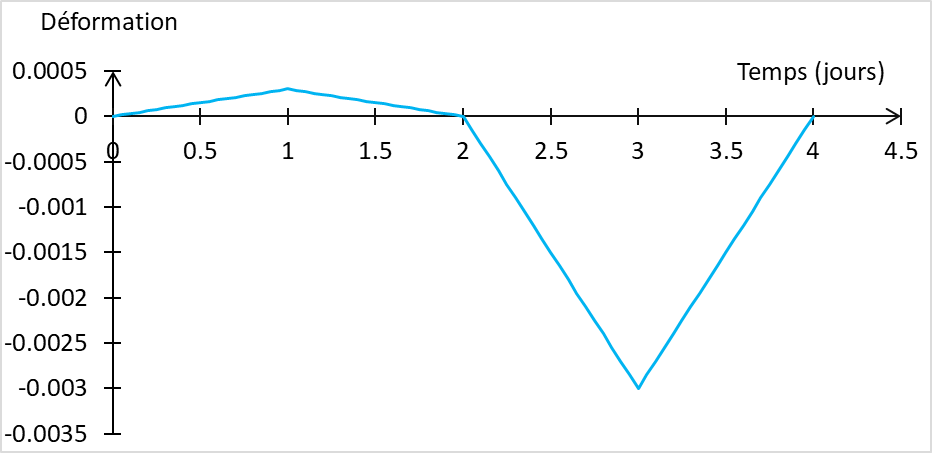
Figure 2: Chargement imposé